
1 сентября 2026 года в России стартовал официальный этап массового внедрения цифрового рубля — системно значимые банки обязаны предоставить клиентам возможность открывать счета в новой форме валюты. В тот же день Центр цифровой экспертизы Роскачества зафиксировал новую схему мошенничества, построенную вокруг этого события. Механика узнаваема до боли: официозная терминология, пугающий дедлайн и «специальный кошелёк», который нужно открыть срочно. В зоне основного риска — пенсионеры, но логика схемы касается куда более широкой аудитории.
Что реально происходит с цифровым рублём — коротко и по фактам
Прежде чем разбирать схему обмана, важно закрыть вопрос фактурой: что на самом деле меняется 1 сентября, а что нет.
С 1 сентября 2026 года вступает в силу закон, обязывающий системно значимые банки предоставить клиентам возможность открывать счета цифровых рублей и проводить по ним операции. По заявлению директора департамента национальной платёжной системы Банка России Аллы Бакиной, все 12 системно значимых банков — более 80% платёжного рынка — готовы к запуску с этой даты. Отдельно установлена обязанность для продавцов: организации с выручкой свыше 120 миллионов рублей в год обязаны принимать оплату цифровыми рублями.
Ключевой момент, который и стал мишенью мошенников: обязательной конвертации существующих сбережений не существует. Цифровой рубль — это третья форма национальной валюты, которая будет существовать параллельно с наличными и безналичными деньгами. Гражданин сам решает, пользоваться ли цифровым рублём и в каком объёме переводить туда средства. Никто не переводит его накопления в новую форму автоматически или принудительно.
Как работает схема обмана
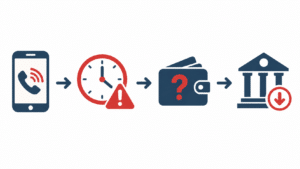
По данным Центра цифровой экспертизы Роскачества, схема выстроена в несколько чётких шагов.
Мошенники звонят пенсионерам, представляясь сотрудниками Социального фонда или Центробанка. В разговоре они убеждают жертву, что с 1 сентября все счета и пенсии автоматически конвертируются в цифровую валюту. Чтобы «сохранить сбережения», человеку предлагают срочно открыть специальный кошелёк для цифровых рублей и перевести туда все накопления.
Дальше используются два параллельных сценария получения доступа к деньгам. В одном случае жертву просят перейти по ссылке, присланной в СМС, и ввести данные банковской карты. В другом — мошенники предлагают «помочь» с переводом и для этого просят назвать код из СМС-сообщения. Получив доступ к банковскому приложению тем или иным способом, злоумышленники полностью опустошают счёт жертвы.
Эксперты отдельно отмечают, почему эта схема оказывается убедительной даже для осторожных людей. По оценке технического директора одной из софтверных компаний, данной РИА Новости ещё до старта проекта, опасность подобных схем кроется в использовании малознакомой терминологии: сам термин «цифровой рубль» и связанные с ним понятия — «цифровой кошелёк», «конвертация» — знакомы большинству граждан плохо, из-за чего звонок с этими словами звучит официально и правдоподобно.
Глава Центра цифровой экспертизы Роскачества Сергей Кузьменко подчеркнул: «Никто не обзванивает граждан с предложением перевести деньги в цифровой рубль. Это классическая уловка». Ведомство прямо указывает: Соцфонд, Центробанк и Минцифры не совершают подобных звонков и не выдвигают требований к гражданам о конвертации средств.
Почему это не только частная тема, а корпоративный риск
На первый взгляд, схема касается исключительно частных лиц, в первую очередь пенсионеров, — и напрямую слабо связана с повесткой бизнеса. Но у неё есть минимум два аспекта, которые стоит учитывать компаниям.
Во-первых, целевая аудитория этой схемы — родители и родственники сотрудников. Программы цифровой грамотности, которые компании проводят для собственного персонала, обычно фокусируются на корпоративных рисках: фишинге в рабочей почте, подозрительных вложениях, поддельных запросах от «руководителя». Информирование о схемах, угрожающих близким сотрудников, — простой и малозатратный способ расширить пользу таких программ и повысить их актуальность для аудитории.
Во-вторых, сам паттерн атаки — «официальная терминология нового закона + искусственная срочность + пугающий дедлайн» — универсален и легко адаптируется под B2B-контекст. Ровно та же логика может использоваться против бухгалтерии или финансового департамента: звонок или письмо, ссылающееся на новое регуляторное требование, с требованием срочно совершить операцию или предоставить данные. Появление цифрового рубля создаёт для такой адаптации особенно благодатную почву — поскольку бизнес тоже обязан взаимодействовать с новой системой, официальные уведомления от банков и регулятора на эту тему станут нормой, а значит, отличить настоящее уведомление от фишингового будет объективно сложнее.\
Как распознать и что делать
Ключевой факт для памятки: официальные структуры — Социальный фонд, Центробанк, Минцифры — не обзванивают граждан с требованиями о конвертации средств в цифровой рубль. Любой звонок с таким содержанием следует расценивать как мошеннический по умолчанию.
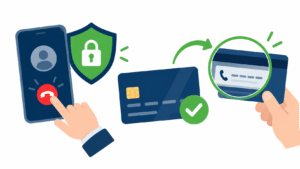
При получении подобного звонка рекомендация экспертов однозначна: не продолжать разговор и не следовать инструкциям звонящего. Правильный алгоритм действий — положить трубку, а затем самостоятельно связаться с банком по номеру, указанному на обратной стороне карты, или через официальный чат в мобильном приложении. Не следует переходить по ссылкам из СМС, связанным с темой цифрового рубля, и тем более не следует сообщать код из СМС кому-либо, включая «сотрудников банка» или «представителей ЦБ» — банк никогда не запрашивает такие коды по телефону.
Для бизнеса практический шаг прост: включить эту схему как конкретный кейс в ближайшую внутреннюю рассылку по цифровой грамотности, если такая практика уже существует в компании — с прямой рекомендацией сотрудникам предупредить старших родственников.
Вместо заключения
Мошенники не изобретают принципиально новые схемы обмана — они адаптируют отработанную механику под любой резонансный инфоповод. Запуск цифрового рубля стал предсказуемым триггером именно потому, что сочетает три ключевых фактора эффективного обмана: официальную повестку, малознакомую терминологию и искусственно созданную срочность. Тот же алгоритм — вопрос лишь времени — будет применён к следующему заметному изменению в законодательстве или финансовой системе. Понимание этой логики полезнее, чем запоминание конкретной схемы: конкретная схема меняется, принцип — нет.

